
Activos al cierre de 2025
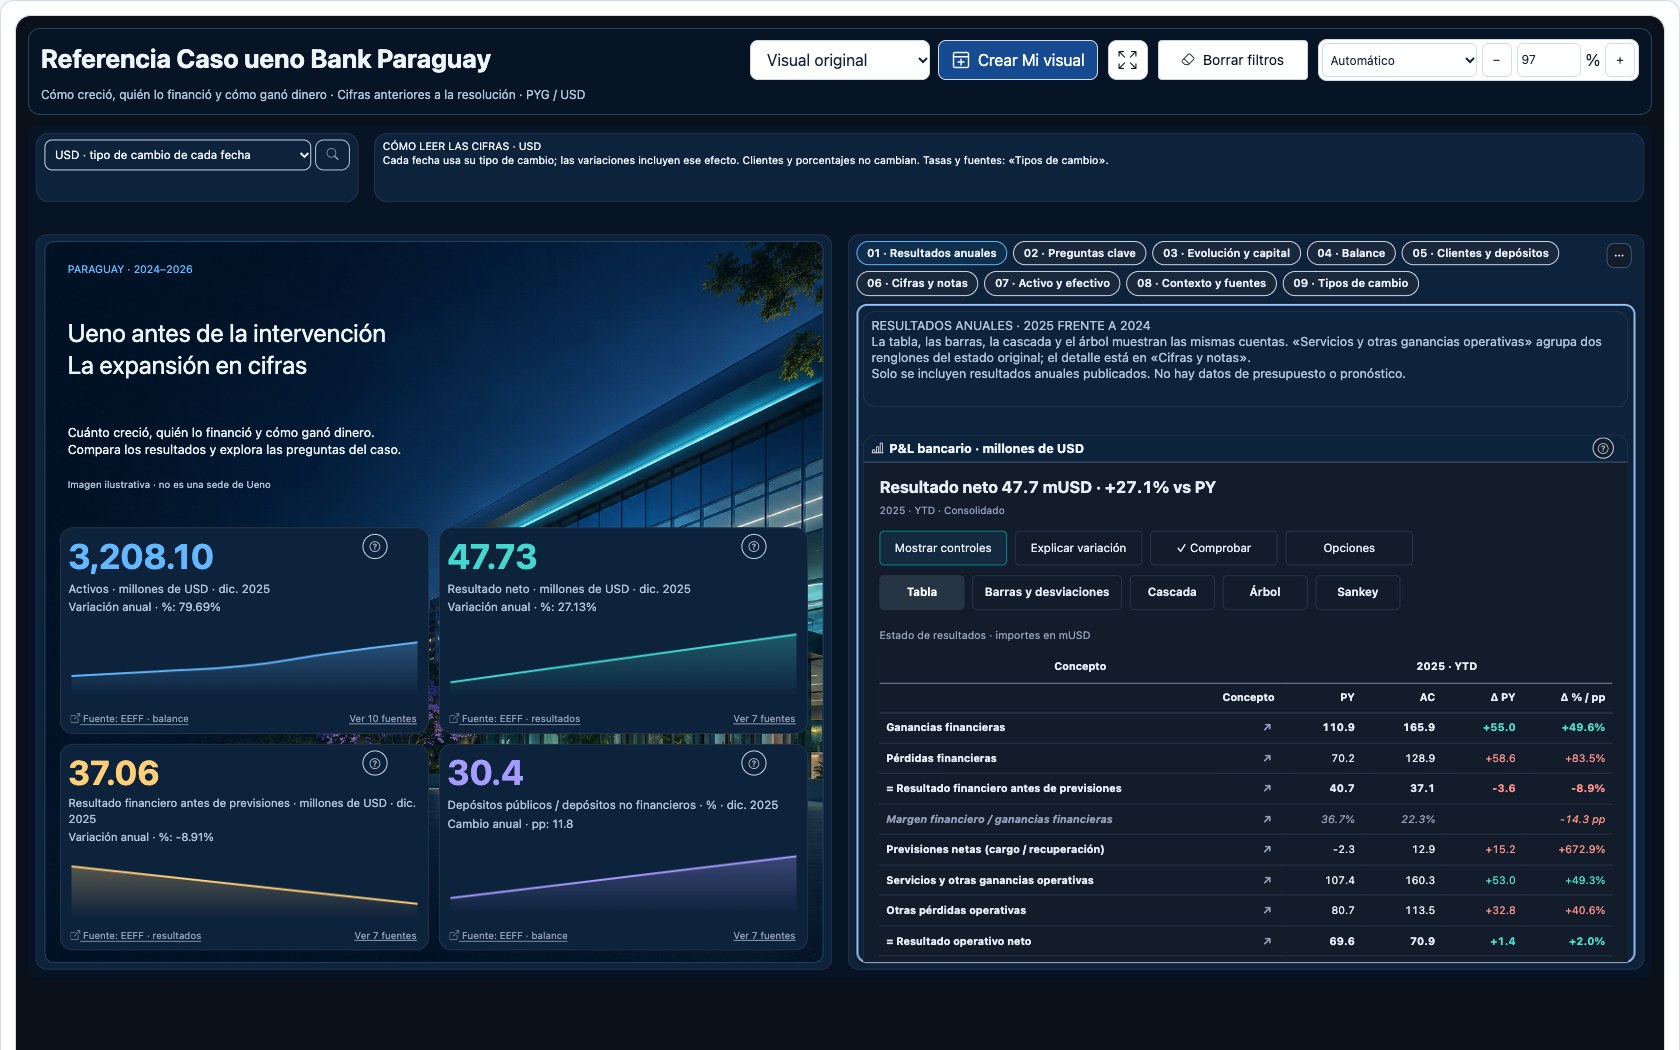
3.208,10millones de USD · tipo de cambio al cierre
+79,7% vs 2024 · en USD
Cinco cierres publicados · dic. 2024 a dic. 2025 ← Todos los análisis
Finanzas · Paraguay · Caso Ueno
Más clientes, más depósitos y una cartera de créditos que creció todavía más. Recorremos las cuentas publicadas de Ueno para entender cómo cambió el banco entre 2024 y 2026, antes de los ajustes que llevaron a su resolución.
millones de USD · tipo de cambio al cierre
+79,7% vs 2024 · en USD
Cinco cierres publicados · dic. 2024 a dic. 2025millones de USD · antes de previsiones · al cierre
−8,9% vs 2024 · en USD
Dos cierres anuales · 2024 y 2025% de los depósitos del sector no financiero
+11,8 pp vs 2024
Dos cierres anuales · 2024 y 2025Qué conviene revisar
Primero, el banco amplió su escala. Después, cambió la forma en que se financiaba y generaba ganancias. Las cuentas permiten seguir ese recorrido; las notas explican qué hay dentro de los números.
Activos +79,7% · patrimonio +75,4% · USD
En 2025, los activos crecieron 79,7% y el patrimonio 75,4%, medidos en USD al cierre de cada año. Estas variaciones incluyen el efecto cambiario. El patrimonio es lo que queda al restar las deudas a los activos del banco. Al aumentar los créditos y el tamaño del negocio, también importa cuánto respaldo conserva. Las reglas bancarias usan otro cálculo: el capital regulatorio.
Para profundizar: ¿el capital disponible crecía al ritmo de los riesgos asumidos?
Margen financiero: 36,7% → 22,3%
La ganancia de 2025 aumentó 27,1% en USD al cierre, pero el resultado financiero antes de previsiones bajó 8,9%. Los servicios netos aumentaron 111,6% y ayudaron a compensar esa caída. Las tres variaciones incluyen el efecto cambiario; no miden solo el desempeño en guaraníes. La pregunta es qué ingresos podrían mantenerse con el tiempo.
Sigue la explicación en «Resultados anuales»: de los ingresos a la ganancia final.
Participación pública: 18,6% → 30,4%
Los depósitos públicos pasaron de 18,6% a 30,4% de los depósitos del sector no financiero entre 2024 y 2025. Aportaron una parte mayor del financiamiento. Las cuentas no muestran aquí cuántas instituciones pusieron ese dinero ni cuándo podían retirarlo.
Para profundizar: ¿qué tan estable era ese financiamiento y de cuántos depositantes dependía?
Inversiones, diferidos e intangibles / patrimonio: 1,84×
Un banco puede registrar préstamos, inversiones, sistemas informáticos y otros bienes. No todos se convierten en efectivo con la misma facilidad. En Ueno, tres rubros —derechos fiduciarios, participaciones y diferidos e intangibles— sumaban 1,84 veces el patrimonio en 2025. Ese dato invita a revisar su composición; no es una estimación de pérdidas.
Para profundizar: ¿cómo se respaldaban esos valores y qué podía recuperarse de cada activo?
Clientes, depósitos y capital
De diciembre de 2024 a junio de 2026, Ueno pasó de 2,16 a 2,94 millones de clientes. Al convertir los saldos del portal de inversores a USD de cada fecha, los depósitos subieron 117,3% y los créditos 164,7%. Estas variaciones incluyen el efecto cambiario. El capital básico reportado (Tier 1) bajó de 14,65% a 12,06%. La escala del banco y su respaldo no evolucionaron al mismo ritmo.
| Indicador | 2024-12 | 2025-12 | 2026-06 |
|---|---|---|---|
| Clientes | 2.160.383 | 2.682.470 | 2.941.996 |
| Depósitos · millones de USD | 1.310,3 | 2.407,5 | 2.847,1 |
| Cartera · millones de USD | 929,8 | 1.730,1 | 2.461,6 |
| ROE · % | 28,39 | 19,08 | 22,39 |
| ROA · % | 2,32 | 1,63 | 1,93 |
| Mora reportada · % | 0,76 | 0,44 | 0,59 |
| Tier 1 · % | 14,65 | 12,42 | 12,06 |
| Solvencia Tier 2 · % · portal | 21,05 | 15,84 | 14,52 |
Importes en millones de USD, con el tipo de cambio de cada fecha. La tabla usa los tres cortes del portal de inversores; los balances del visual incluyen seis hasta marzo de 2026. Se muestran por separado porque su alcance no es idéntico. Clientes y porcentajes no se convierten.
Consultar indicadores reportados ↗Entre diciembre de 2025 y marzo de 2026, los activos aumentaron 17,9% y el patrimonio 6,3%, en USD de cada cierre; ambas variaciones incluyen el efecto cambiario. Por cada 100 de activos, el patrimonio pasó de 10,04 a 9,05. El efectivo y saldos disponibles también crecieron: de 16,30% a 18,70% de los activos. Estas relaciones no cambian al convertir la moneda y son distintas de las medidas regulatorias de solvencia y liquidez. El balance de marzo no está auditado.
Ver balance marzo 2026 · páginas 1–2 ↗El artículo, las imágenes con cifras y el visual se presentan inicialmente en USD. Cada importe se divide por el tipo de cambio de su fecha; las variaciones monetarias también incluyen ese efecto. Los flujos anuales usan tasas de cierre, no promedios: son equivalentes para comparar, no estados financieros preparados en USD. En el selector del visual puedes consultar los importes originales en PYG. Las notas siguen la moneda elegida; clientes y porcentajes no cambian.
Ver tipos de cambio, fechas y fuentes ↓USD al cierre · Selector PYG / USD · Nueve capítulos · P&L · Sheets
La imagen y cuatro indicadores permanecen a la izquierda mientras exploras el análisis a la derecha. Abre en USD y en «Resultados anuales»; después sigue con «Preguntas clave». Puedes elegir PYG para consultar las cifras originales. Las notas y los gráficos siguen la moneda seleccionada y conservan sus enlaces de verificación.
La nota c.18.4 describe el tratamiento contable de la fusión con Visión y el compromiso de no distribuir utilidades a accionistas ordinarios mientras se aplique. Para interpretar la utilidad publicada, también hay que revisar ese tratamiento y sus condiciones.
Este análisis no recalcula el balance sin ese tratamiento ni determina si la resolución podía anticiparse con los datos disponibles.
Detalle de dos cuentas
La nota c.9 detalla los diferidos e intangibles de 2025. Convertidos a la tasa de cierre, del total de USD 137,0 millones, USD 115,8 millones corresponden a sistemas y USD 12,7 millones a diferidos autorizados por el BCP. El rubro completo no equivale a pérdidas diferidas. ¿Cómo justifica el banco el valor registrado y la vida útil de los sistemas?
Ver nota c.9 · página 22 ↗El flujo operativo de 2025 equivale a USD 354,1 millones a la tasa de cierre, 6,3% menos que el flujo de 2024 convertido a su propia tasa. La variación incluye el efecto cambiario. El estado de 2024 incluye USD 161,6 millones recibidos por la fusión, convertidos al cierre de ese año. El efectivo final de 2025 equivale a USD 523,0 millones. Para conciliar saldo inicial y movimientos hay que usar una sola tasa y separar la diferencia de conversión; esa diferencia no es una entrada de efectivo. El saldo tampoco es un índice de liquidez regulatoria.
Ver estado de flujos · página 7 ↗Se usan los estados auditados de 2025 con sus comparativos de 2024, los balances de marzo, junio y septiembre de 2025, y los estados no auditados de marzo de 2026. Los resultados anuales se comparan por separado de los trimestrales. La fusión con Visión debe considerarse al comparar años. No se calculan pérdidas de depositantes ni importes recuperables.
Descargar datos y cálculos · CSV ↓Qué revisar en otros análisis bancarios
La historia de Ueno combina expansión de clientes y créditos, mayor peso de los depósitos públicos y una ganancia que creció menos que sus activos. Estos datos ayudan a entender su recorrido; por sí solos no reconstruyen los ajustes que llevaron a la resolución.